유안타증권 분석, 국내 매출 대부분 주요 DRAM 제조사의 M15X fab에서 발생
지난 2분기부터 본격 수주 중국 고객 향 매출, 4분기 부터 본격 반영될 전망
지난 2분기부터 본격 수주 중국 고객 향 매출, 4분기 부터 본격 반영될 전망
[금융소비자뉴스 정진교 기자] 주성엔지니어링의 3분기 매출액은 전년대비 33% 증가한 781억원(33%YoY), 영업이익은 로 426% 증가한 177억원(1141%QoQ), OPM 22.6%를 달성했다.
최근 유안타증권에 따르면 반도체 매출이 769억원으로, 국내 80%, 해외 20% 구성으로 추정된다.
국내 매출 대부분은 주요 DRAM 제조사의 M15X fab으로부터 발생(개조 장비 위주)한 것으로 파악된다.
지난 2분기부터 본격 수주된 중국 고객 향 매출은 4분기 부터 본격 반영될 전망이다. 4분기 매출액은 1,187억원(52%QoQ, 127%YoY)로 예상된다.
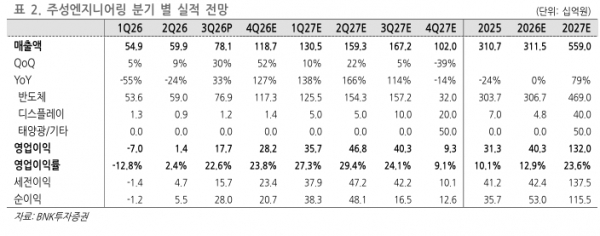
다만 수익성 높은 해외 매출 증가에도 불구하고, 연말 비용 증가로 영업이익은 282억원, OPM 23.8%로 전망된다.
SK하이닉스의 Y1 Fab 발주는 3분기 부터 일부 시작된 것으로 보이며, 연말경 본격 발주가 예상된다.
글로벌 메모리 수요 모멘텀은 이미 2분기에 정점을 기록하고 하반기 둔화 흐름이 지속되고 있다. 더욱이 미국 중간 선거에서 민주당이 압승함으로써, 향후 데이터센터 신설 프로젝트 상당부분이 지연 또는 변경될 가능성이 높아 보인다.
최근 네오클라우드 업체들 신용위기와 더불어, 하이퍼스케일러들의 내년 투자 불확실성도 커, AI 인프라 투자 Cycle 축소 가능성도 높아 보인다.
저작권자 © 금융소비자뉴스 무단전재 및 재배포 금지