하나증권 분석, 3분기 매출 3조 8,345억원(yoy 33%)...영업이익 6,615억원(YoY +154%)
키움증권 분석, FC-BGA(ABF 기판)증설 공시...2032년까지 물량 확보 및 매출 규모 확대
[금융소비자뉴스 정진교 기자] 삼성전기가 공시 규모를 크게 웃도는 실제 기판 투자, 공급자 우위의 계약 구조 등을 근거로 목표주가 280만원을 유지할 전망이다.
30일 미래에셋증권에 따르면 글로벌 FC-BGA 연간 공급 부족률은 2027년 21.7%, 2028년 32.6%로 심화할 것으로 보인다.
이런 가운데 삼성전기의 기판 투자는 세종 4.3조원, 베트남 2.5조원을 합한 6.8조원이다. 여기서 베트남 인프라·부지(공시 제외)와 부산 증설을 더하면 2026~2028년 기판 투자는 9~10조원으로 추정된다.
연간 약 1조원 이상의 MLCC 투자를 포함할 경우 3년간 총 CAPEX는 약 14~15조원, 연평균 5조원으로 5개년 평균 1.1조원을 크게 상회할 전망이다. 이번 공시는 28년 이후 기판 매출 성장의 가시성을 한 단계 높이는 신호로 판단한다.
한편 삼성전기의 이번 기판 증설은 CAPEX에 대한 상당 부분을 고객사가 지원하고 일정 가동률 이상을 유지하는 보장 조건까지 포함되는 공급자 우위 계약구조이다.
또한 하나증권에 따르면, 이번 패키지기판 증설 공시와 관련 여타 탑티어 기판 업체와 마찬가지로 전체 투자 금액의 70% 이상은 선수금 방식으로 수령할 예정이며 현재 추가 협의중인 거래선도 있는 것으로 파악된다.
국내 일부 사업장의 경우 2027년 하반기부터 일부 생산라인 가동이 시작, 2028년 본격 가동할 계획이다.
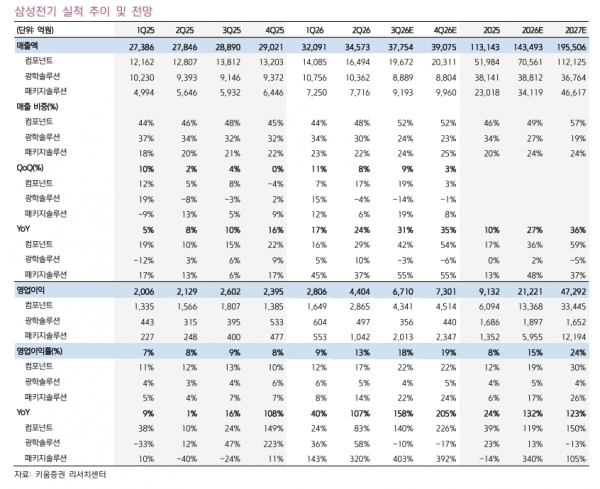
올해 3분기 매출은 전년대비 33% 증가한 3조 8,345억원(QoQ +11%), 영업이익은 154% 증가한 6,615억원(QoQ +50%, OPM 17.3%)을 기록할 전망이다.
원달러 환율 하락 영향에도 MLCC 및 패키지 기판 판가인상 효과가 영업이익 호조를 견인하고 있다. 패키지솔루션 부문 또한 FCBGA 및 BT 기판 판가인상 및 스펙 상향에 따른 믹스 개선이 이익 성장을 견인, 목표주가 300만원을 유지한다.
키움증권은 FC-BGA(ABF 기판)증설 공시를 통해 2032년까지 물량 확보 및 매출 규모 확대와 최근 AI/서버향 MLCC LTA를 통해 중장기 성장 가시성이 높아지는 국면으로 삼성전기는MLCC와 FC-BGA를 동시에 영위, AI 투자 사이클의 가장 큰 수혜주로서 프리미엄 반영이 필요하다는 판단이다.