2027년 NAND향 장비 출하량 전년대비 70%↑...ASP 상승 효과도 동반될 것
[금융소비자뉴스 정진교 기자] HPSP가 DRAM 1d, 로직/파운드리 (CPU) 등에서 추가 성장이 기대되는 등 전응용처에 걸친 신규 수주 확대 효과를 반영, 목표주가가 71,000원으로 상향됐다.
29일 대신증권에 따르면 보다 강력해지는 이익 성장, 신규 장비(HPO, Toxin 가스 활용 신장비) 기대감, 풍부한 현금흐름을 기반으로 한 Inorganic 성장 기회 등을 감안 시, 현 주가는 여전히 저평가되었다고 평가했다.
2027년 NAND향 장비 출하량은 전년대비 70% 상승할 것으로 전망되고 고객 다변화 효과 기반 ASP 상승 효과도 동반될 것이라는 판단이다.
이에 따라 지난날 (2023-2025년)의 부진을 딛고, 전사 성장을 견인할 핵심 매개체로 거듭날 것으로 예상된다.
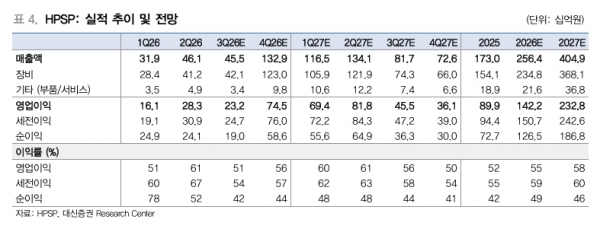
또한 고부가 제품 (서버 중심) 수요 대응 목적으로 최선단공정 전환투자가 활성화. 고무적인 점은 고압 어닐링 장비의 침투율 확대 효과가 본격화된다는 점이다.
3D NAND의 적층단수가 300단 이상으로 확대되며, 고압 어닐링 장비 활용의 실익이 증가했고, 사실상 모든 NAND 업계가 장비 채택을 결정한 것으로 추정된다.
고단수 공정 (적층단수 확대)과 저단수 공정(HCB 적용 신공정)이 동시 개발, HCB (Wafer to Wafer Bonding) 침투율 확대는 고압 어닐링 장비의 활용성을 드높일 수 있는 변화로 판단된다.
2027년부터 DRAM 고객 다변화 효과가 본격화, 현재 2개 고객사를 확보한 것으로 추정되며 DRAM 1d 개발 완료 시 고객사는 3개로 늘어날 것으로 보인다.
로직/파운드리 업계의 Capex 상향 효과로 로직/파운드리향 장비 매출 성장도 재개. 추가 성장의 기회요인은 CPU. Agentic AI로 CPU의 쇼티지가 심화. 신규 수주의 상향을 기대할 수 있는 변화라는 판단이다.