신한투증 분석, 하반기 실적 성장과 설비 투자 지속 진행...고부가 제품 비중 확대
ASP 21%(QoQ 14%) 상승...3분기 영업이익 전분기대비 62% 증가한 948억원
ASP 21%(QoQ 14%) 상승...3분기 영업이익 전분기대비 62% 증가한 948억원
[금융소비자뉴스 정진교 기자] 이수페타시스의 수주잔고가 올해 1분기 5,829억원(페타시스 별도)에서 2분기에 6,222억원으로 증가, 3분기에는 증설을 통한 생산능력 확대를 추진할 계획이다.
23일 신한투자증권에 따르면 2분기에 데이터센터 및 네트워크 매출액은 전분기대비 각각 11%, 5% 증가하고, 상대적 저수익 서버 제품 비중은 1분기 14%에서 2분기 9%로 감소했다.
또한 네트워크, 서버 등 H/W 인프라 핵심 부품인 초고다층 PCB 시장을 선도하고 다중적층 설비 투자를 확대하며 고부가 제품Mix로 인한 수익성 개선을 통해 글로벌 고객사 수요가 견고한 것으로 나타났다.
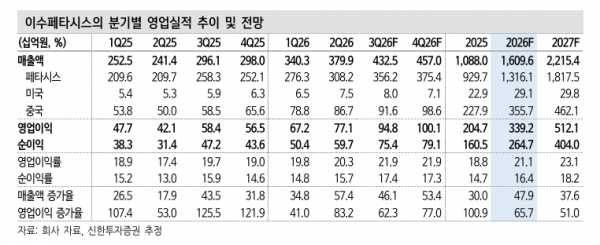
고다층/고집적화 기판 수요가 증가하고 다중적층(MultiLam, HDI) 트렌드가 확산, 다중적층 매출액 비중은 2026년에 30%(+22%p YoY)까지 늘어날 전망이다.
제품 가격 상승도 특징적으로, 2분기 생산 실적 기준 ASP(평균판매단가)는 21%(QoQ 14%) 상승, 3분기 영업이익은 전분기대비 62% 증가한 948억원으로 예상한다.
신한투자증권은 제품 특성상 공급 부족 심화와 동반된 구조적 성장 구간 전망은 유효, 실적 성장과 제품 경쟁력을 바탕으로 주가 우상향 View를 유지하고 목표주가는 170,000원으로 기존대비 6% 상향한다.
저작권자 © 금융소비자뉴스 무단전재 및 재배포 금지