45세 1932만원 최대 흑자…16세엔 4604만원 최대 적자
[금융소비자뉴스 홍윤정 기자] 우리나라 65세 이상 노년층의 인구와 소비가 늘면서 소비에서 노동소득을 뺀 '생애주기 적자'가 189조원으로, 2010년 통계 작성 이래 처음으로 유년층 적자를 넘어선 것으로 조사됐다.
생애 주기상 45세에 소비 대비 노동소득이 가장 많아 최대의 흑자를 내고, 16세 때는 많은 교육비 지출 탓에 가장 많은 적자를 내는 것으로 나타났다.
국가데이터처는 17일 공개한 '2024년 국민이전계정'에 따르면 2024년 한국인의 생애주기 적자 총량값(전체 소비에서 노동소득을 차감한 금액)은 전년보다 7조3000억원 줄어든 220조1000억원으로 집계됐다.
노동소득이 소비보다 증가 폭이 커 생애주기 적자 규모는 축소됐다.
노동소득은 4.6% 늘어난 1289조7000억원으로 집계됐다. 임금 소득은 4.7%, 자영업자노동소득은 2.6% 각각 증가한 영향이다.
소비는 공공소비는 4.5%, 민간소비는 2.9% 각각 늘며 1년 전보다 3.4% 증가한 1509조8000억원을 기록했다. 공공소비에서는 공공보건소비의 증가율이 6.2%로 두드러졌고, 민간소비에서는 민간보건·기타소비 증가율이 3.0%로 상대적으로 컸다.
연령 계층별로는 노년층 소비가 8.1%로 노동 연령층(2.7%), 유년층(1.0%)을 크게 앞질렀다.
소비 총액 가운데 노년층 비율은 17.5%로 0.8%포인트(p) 확대돼 관련 통계가 작성된 2010년 이후 최대를 기록했다. 유년층(12.3%)과 노동 연령층(70.2%)에선 이 비율이 각각 0.3%p, 0.5%p 축소된 것과 대조적이다.
데이터처 관계자는 "노년층의 노동소득이 늘어났고, 저축 등 자산소득도 높아 소비 여력이 늘었다"며 "고령화로 노년층 인구가 증가한 영향도 있다"고 설명했다.
이에 노년층 적자는 5.3% 늘어난 188조9000억원, 유년층 적자는 1년 전보다 1.0% 증가한 186조2000억원으로 집계되며 관련 통계 작성 이래 처음으로 노년층 적자가 유년층 적자를 앞질렀다.
28세부터 60세까지는 흑자 유지...61세부터 다시 적자 전환
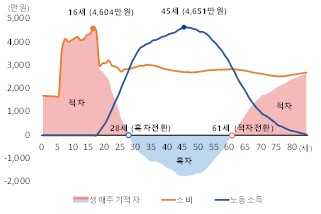
0세부터 27세까지는 소비가 노동소득보다 커 적자가 발생했고, 28세부터 60세까지는 노동소득이 소비보다 커 흑자가 유지됐다.
본격적인 은퇴 시기인 61세부터는 노동소득이 축소되면서 다시 적자로 전환됐고, 연령이 높아질수록 의료비 지출이 늘어나 적자 규모가 커졌다.
이 가운데 16세에는 4604만원으로 가장 큰 적자를 냈고, 1인당 노동소득이 4651만원으로 가장 큰45세엔 1932만원의 가장 큰 흑자를 냈다.
2010년 이후 흑자 진입 시기는 대체로 27∼28세로 일정했으나 은퇴 후에도 일을 하는 고령층이 늘어난 영향으로 적자 재진입 시점은 2010년 56세에서 2024년 5세 늦춰졌다.
생애주기별 적자는 정부의 공공 이전, 민간의 가구 내·간 이전 등으로 보완되는 것으로 나타났다.
노동 연령층(15∼64세)에서 순유출된 344조9000억원은 유년층(14세 이하)과 노년층(65세 이상)에게 각각 185조9000억원, 148조3000억원 이전됐다.
세금 흐름인 공공 이전에서는 노동 연령층은 216조3000억원 순유출, 유년층과 노년층은 각각 93조3000억원, 123조원 순유입을 기록했다.
상속·증여 등 민간 이전의 경우 노동 연령층은 128조6000억원 순유출, 유년층과 노년층은 각각 92조6000억원, 25조3000억원 순유입을 나타냈다.