로보틱스 사업 확장도 가시화...북미 주요 휴머노이드社 단일 ITEM 양산 시작
[금융소비자뉴스 정진교 기자] 모회사 비에이치와 수직 결합한 SMT(표면실장기술)·Assembly 전문사 디케이티의 올해 예상 실적은 매출액 5,272억원, 영업이익은 전년대비 59.7% 증가한 345억원(OPM 6.5%)으로 전망된다.
17일 교보증권에 따르면 내년에도 신사업 기반 +40% 이상 외형 성장이 이어질 전망으로 로보틱스 영역 확장의 초기 국면 돌입까지 기대된다.
올해 안으로 북미 생산거점 가동이 예정되어 있으며, DKT-BHEVS(계열사)와 JV(조인트벤처)가 5:5 형태로 출범해 흑자전환 이후 연결편입 검토가 예상된다.
ESS BMS(배터리 매니지선트 시스템)/Auto OLED ESS BMS는 신사업 가운데 단기 가시성이 가장 높은데, 상반기까지 S社향 비중이 높았으나 하반기부터 L/K社 공급이 본격화될 예정이다.
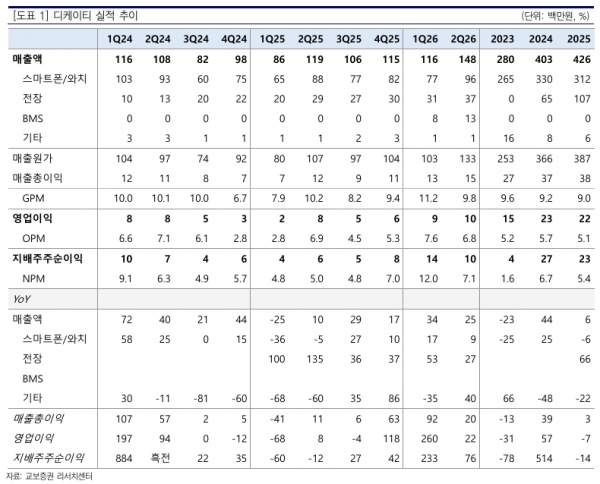
전장 사업부는 Auto OLED ITEM을 지난 4월 국내 완성차향 공급을 시작, 11월 북미 전기차 업체와 2027년 유럽·미국 OEM으로 고객군을 확대할 예정이다.
WPC(무선충전모듈)는 BHEVS가 개발/구매/영업, 디케이티가 제조를 담당, BHEVS 2026~30년 수주잔고는 약 2.9조원이다. 기존 외주업체의 계약 종료 이후 디케이티 생산 비중은 현재 약 40%에서 28년 60~70%로 상승할 전망이다.
로보틱스 사업 확장도 가시화, 북미 주요 휴머노이드社로부터 단일 ITEM에 대해서는 양산이 이미 시작됐다.
기존 주요 영역인 FPCB는 북미 주요 휴머노이드 2개사와 협의 진행 중이다. 센서 영역 적용 이후 액추에이터/관절 영역 수평 확장 예정이다.
이 회사는 FPCB에 전자부품을 표면실장하고 조립해 FPCA 모듈을 생산하는 업체로서 모회사 비에이치가 FPCB/PCB를 공급, 디케이티가 SMT와 조립을 담당하는 구조로 기판부터 완성 모듈까지 Turn-key 대응이 가능한 것이 장점이다.