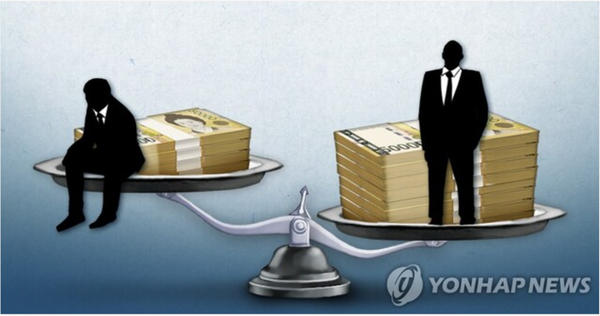
[금융소비자뉴스 권의종 기자] 한국 사회의 경제 불평등은 ‘소득’보다 ‘자산’에서 더 뚜렷하게 나타난다. 상위 계층은 자산을 통해 부를 증폭시키는 반면, 하위 계층은 자산 축적의 기회를 갖기 어렵고, 이 격차는 세습되며 더욱 심화된다. 자산 양극화는 사회 통합을 저해할 뿐 아니라, 경제 성장의 지속 가능성까지 위협한다. 개인의 노력만으로는 해결할 수 없는 이 문제는 이제 국가가 제도적으로 해결해야 할 과제가 되었다.
자산 형성의 기회를 공정하게 제공하려면 소득 기반 저축 유도, 세제 혜택 확대, 장기 투자 유인 등을 통합한 시스템적 접근이 필요하다.
현재 일부 계층을 대상으로 한 자산 형성 계좌, 근로장려 저축, 공공 매칭 펀드 등 정책이 시행되고 있으나, 효과와 지속성 면에서 한계가 분명하다. 이제는 생애주기별 자산 전략, 금융교육 강화, 정보 접근성 제고, 디지털 자산관리 인프라 구축 등을 포괄하는 통합적 지원 체계로 나아가야 한다.
생애주기별 자산 형성 전략 구축
효과적인 자산 형성 정책은 일회성 저축 상품이나 단기 지원으로는 부족하다. 인생 단계별로 설계된 생애주기 전략이 필요하다.
청년기에는 종잣돈 마련을 위한 자산 형성 계좌, 사회초년생을 위한 근로 연계 적립형 계좌, 중장년층에게는 장기 투자 유도형 연금저축, 노년층에게는 주택연금, 생활안정 계좌 등 맞춤형 수단이 마련돼야 한다.
특히 국가가 소득에 비례한 매칭 지원금이나 이자 보조를 제공함으로써, 저소득층도 실질적으로 자산을 축적할 수 있도록 유인해야 한다. 이 같은 생애주기 전략은 개인의 재무 계획을 체계화하고, 장기적인 재정 안정성에도 기여할 수 있다.
자산 형성 지원과 금융교육의 연계
자산 축적은 단순히 저축과 투자만으로 이루어지지 않는다. 금융 지식, 계획 수립 능력, 정보 접근성이 동반돼야 한다. 그러나 많은 국민은 금융 상품에 대한 이해 부족, 정보 격차, 신뢰 결여로 인해 자산 형성의 기회를 놓치고 있다.
이 문제를 해결하기 위해 자산 형성 프로그램과 금융교육을 연계한 종합 시스템이 필요하다. 예컨대 청년층이 자산 형성 계좌에 가입할 때 기본 금융교육을 이수하게 하거나, 취약계층을 대상으로 모바일 기반 자산관리 훈련 과정을 제공하는 방식이 고려될 수 있다.
금융기관은 상품 판매자에서 자산관리 조언자로 기능을 전환해야 하며, 공공기관은 금융 정보를 비교·분석할 수 있는 중립적 플랫폼을 제공해야 한다. 또한 금융이력 부족자(Thin Filer)를 위한 맞춤형 평가체계 마련도 병행돼야 한다.
디지털 자산관리 인프라와 데이터 기반 설계
자산 형성 정책도 디지털 전환에 발맞춰야 한다. 앱 기반 자산관리, 자동화된 투자 플랫폼, 데이터 기반 재무 진단 등은 금융 접근성과 효율성을 크게 향상시킬 수 있는 수단이다.
정부는 금융데이터를 통합 관리할 수 있는 공공 플랫폼을 구축하고, 자산 형성 계좌 납입 내역, 적립 현황, 금융교육 이력 등을 통합해 개인 맞춤형 자산관리 서비스를 제공할 수 있도록 해야 한다. 이 데이터는 정책 설계의 핵심 근거로도 활용될 수 있다.
동시에 디지털 소외 계층을 위한 오프라인 보완 체계도 병행되어야 한다. 디지털 포용은 단순한 기기 활용 교육이 아니라, 실질적인 자산 축적 역량을 키우는 방향으로 전개돼야 한다.
재산 형성을 위한 사회적 계약
국민 재산 형성 시스템은 경제 정책에 그치지 않고, 사회적 공정성과 공동체 신뢰의 기반이 된다. 자산 격차는 세대·계층 간 불신을 심화시키는 구조적 요인이기 때문이다. ‘일하는 사람이 자산을 가질 수 있는 사회’는 복지국가를 넘은 ‘포용 성장국가’의 핵심 명제다.
정책은 노동시장, 조세, 금융 정책이 연계되어야 하며, 실효성 있는 실행 수단과 사회적 공감대를 함께 구축해야 한다. 모든 국민이 내 집 마련, 노후 준비, 자녀 교육이라는 기본 재산 목표를 향해 출발선에 설 수 있도록 제도적 기반이 조성돼야 한다.
이러한 사회적 계약은 장기적으로 구조적 불평등을 완화하고, 한국 경제의 지속 가능성과 통합성을 높이는 토대가 될 것이다.
정리
▪ 자산 불평등은 사회통합을 위협하는 핵심 과제로, 정책 개입을 통한 공정한 재산 형성 기회 제공이 필요하다.
▪ 생애주기별 자산 축적 전략, 금융교육과의 연계, 데이터 기반 인프라 구축이 병행돼야 한다.
▪ 디지털 기반 자산 형성 시스템은 중산·서민층의 자산 자립 기반이 되어야 하며, 포용적 구조로 설계돼야 한다.
▪ 국민 재산 형성은 사회적 신뢰와 경제정의를 위한 국가적 과제로, 재분배와 자립을 함께 추구하는 구조적 정책이 되어야 한다.
필자 소개
권의종 (iamej5196@naver.com)
- 금융소비자뉴스 논설실장 겸 금융소비자연구원장 (경영학박사)
- 사단법인 서울이코노미포럼 공동대표
- 사단법인 전국퇴직금융인협회 금융시장연구원장
- 전 호원대학교 무역경영학부 교수