IBK투증 분석, 이미 집행 중인 40조원 이외에 4분기 중 추가로 자사주 매입 진행
[금융소비자뉴스 정진교 기자] SK하이닉스의 3분기 영업이익 추정치가 77조원(기존 73조원)으로, 4분기 및 2027년 예상 영업이익은 각각 86조원/396조원으로 상향된다(기존 84조원/386조원).
7일 미래에셋증권에 따르면 M15X 증산과 선단 D램 전환이 가속되며 4분기 DRAM Bit 출하는 3분기보다 더 늘 것으로 전망한다. 최근 HBM 사양 하향, 일회성 비용 가능성, 솔리다임 중복 상장까지 이 회사에 대한 다방면의 확인 요구가 제기돼 왔다.
일부 HBM4 12단에서 8단으로의 하향 시도는 공급 부족 가운데 큐브당 용량을 낮추고 개수를 늘리는 재배분으로 판단한다. 8단과 12단 모두 성숙 수율 단계로 이익에 미치는 영향은 제한적일 전망이다.
일각에서 HBM 일회성 비용이 반영될 가능성이 제기되나, 이번 실적에 미칠 영향은 제한적인 것으로 판단한다.
솔리다임 중복 상장 가능성에 대해서는 이 회사가 10/1 공식 입장을 통해 미확정 및 주주가치와 기업가치 최우선 원칙을 밝혔다. 중복 상장 우려에 앞서 상장설 자체가 낸드 Capa가 절실하다는 방증이라는 판단이다.
HBM 가격에 대한 우려도 과하다. 범용 D램 가격 급등으로 HBM과의 마진 격차가 생겼으나, 이를 좁히지 못하면 공급사가 HBM 대신 범용 전환을 택하게 되는 구조로 고객도 인상을 수용할 수밖에 없다.
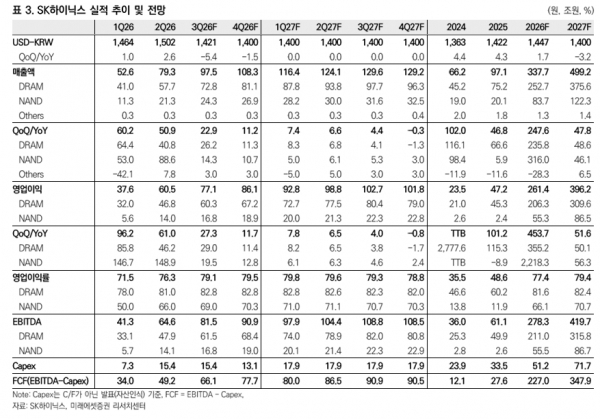
빅테크 ASIC향 HBM3E도 내년 가격 상승 여지가 있으며 HBM 마진은 내년 추가 상승해 상당 기간 유지될 전망이다.HBM 수요는 예상보다 강하다.
주요 GPU와 ASIC 고객의 요구 물량을 채우지 못해 업계는 증설 일정을 앞당기는 중이다. 이 회사의 HBM 매출 비중은 올해 15% 전후에서 내년 20%로 확대될 것으로 추정한다.
고객은 탑재량을 낮추더라도 연산칩 대수를 최대화, 향후 메모리 증산은 곧 탑재량 증가로 흡수될 전망이다.
한편 IBK투자증권은 이 회사가 FCF에서 CAPEX를 제외한 금액의 50% 이상을 주주환원에 사용, 2026년 기준으로 최소 90조원 수준일 것으로 추정한다.
자사주 중심으로 주주환원을 계획 중이다. 이미 집행 중인 40조원 이외에 4분기 중에 추가로 자사주 매입이 진행될 것으로 예상한다. 배당도 일부 집행이 되겠지만 자사주가 중심이 될 전망이다.