3분기 연결기준 매출 및 영업이익, 전분기 대비 1.1%, 1.4% 감소한 19.1조, 8,079억
[금융소비자뉴스 정진교 기자] POSCO홀딩스의 올해 4분기 아르헨티나 리튬 사업 실적 수준은 회사의 리튬 사업 역량을 가늠할 지표로 작용할 것이며 환율 흐름에 따른 원가 부담 완화로 점진적 실적 개선이 기대된다.
최근 삼성증권에 따르면 POSCO홀딩스의 3분기 연결기준 매출및 영업이익은 각각 전분기 대비 1.1%, 1.4% 감소한 19.1조, 8,079억 원으로, 영업이익은 컨센서스에 부합할 것으로 예상된다.
올해 한국의 보호무역 강화로 인한 내수 철강 유통 가격 상승에 힘입어 3분기 실수요향 가격 인상이 단행됨에 따라, 철강 사업은 전분기 대비 스프레드 개선이 기대된다.
포스코인터내셔널의 견고한 실적도 지속될 것으로 예상되나, 리튬 사업은 아르헨티나 리튬 설비 보수 작업 및 광양 리튬 제련사업의 원가 부담이 지속되고 있다.
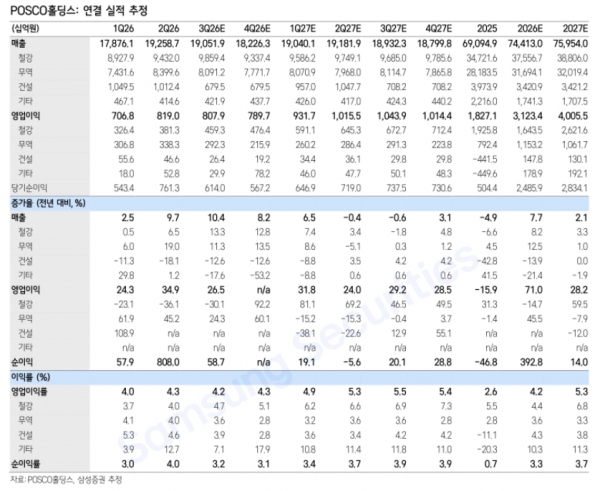
3분기말 리튬 가격 하락으로 인한 재고평가 손실 반영 가능성 등이 더해져 전분기 대비 실적 둔화가 예상된다.
다만, 아르헨티나 리튬 사업은 1공장 가동률 상승에 기반, 4분기에는 다시 실적이 회복될 것으로 기대된다.
2027년에는 아르헨티나 리튬 2공장 ramp-up 과정에서의 고정비 부담이 새롭게 반영되겠지만, 1공장 실적 체력이 양호하게 확인될 경우 시장은 2028년 리튬 사업 가동 정상화 시기의 실적 수준에 더 주목하게 될 것이다.
한편 중국 철강 시황 회복은 여전히 미진한 상황이지만, 한국 내수 철강 가격의 올해 상승이 중국산 수입재에 대한 관세 부과에 기인한 것임을 감안할 때 현재 수준의 가격이 유지될 가능성은 높아 보인다.