피에스케이, 미국 비중이 대만 추월...북미 반도체 Fab투자 수혜 확인
[금융소비자뉴스 정진교 기자] 피에스케이홀딩스의 2분기 매출액은 전분기대비 69% 증가한 473억원, 영업이익은 50% 증가한 138억원으로 컨센서스(647억원, 238억원)를 하회했다.
최근 신한투자증권에 따르면 별도기준 매출액 592억원, 영업이익 252억원으로 이연매출 120억원이 발생, 대만 첨단 패키징 기술 CoWoS(Chip on Wafer on Substrate) 고객사들의 장비 서명 지연으로 자회사 SEMIgear 재고로 귀속되었다.
7월부터 발표되기 시작한 주요 OSAT(Outsourced Semiconductor Assembly and Test-반도체 조립 및 검사 전문업체) 업체들의 투자 확대 계획 고려 시 연결기준 매출 인식 지연은 단기 이슈로 판단된다.
2026년 매출액은 2,847억원(+37%, 전년대비), 영업이익은 1,122억원(+53%)으로 각각 7%, 3% 상향, 컨센서스(2,686억원, 1,076억원)를 상회할 전망이다.
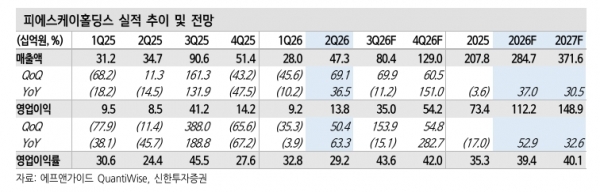
HBM향 실적은 올해 4분기부터 집중 반영이 기대, HBM 관련 투자 속도에 따라 이익 추정치 상향 가능성이 존재한다.
한편 PR Stripper(포토 레지스트 유기용매) 글로벌 1위 업체인 피에스케이는 2분기 매출액은 1,675억원(+7%, 전분기대비), 영업이익 503억원(+7%)으로 컨센서스(1,633억원, 469억원)를 상회했다.
장비/부품 비중은 과거 평균 70%, 30%였으나 가동률 상승으로 인한 부품 교체 주기 단축으로 2분기 부품 비중 51%를 기록했다.
지난 1분기에 이어 영업이익률은 30%를 유지하고 상반기 지역별 비중은 한국 29%, 중국 21%, 미국 14%, 대만 13%, 기타 22% 등으로 메모리향 수요 강세 이어지는 가운데 미국 비중이 대만을 추월. 북미 반도체 Fab 투자 수혜가 확인되었다.
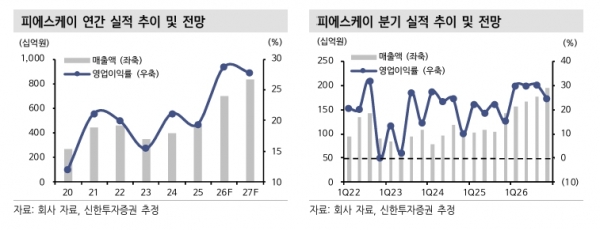
PR Stripper 시장 점유율 확대 지속, 설치기반 부품 교체 수요 강세 효과 등이 반영, 올해 연간 매출액 6,962억원(+52%, 전년대비), 영업이익 1,994억원(+125%)으로 각각 3%, 4% 상향한다.
메모리 증설 모멘텀 지속, 북미 반도체 Fab 투자 확대, 대형 아날로그 고객 확보 등 3분기에도 영업이익률 30% 상회할 것으로 예상한다.