신한투증 분석, 2분기 영업익 176%↑...과거 실적 흐름 감안, 계단식 성장 기대 확대
Si, SiC 등 제품 경쟁력 바탕 수익성 개선...가동률(Dart, 실리콘 부품) 개선도 긍정적
Si, SiC 등 제품 경쟁력 바탕 수익성 개선...가동률(Dart, 실리콘 부품) 개선도 긍정적
[금융소비자뉴스 정진교 기자] 반도체부품 전문기업 하나머티리얼즈의 1분기 매출액은 전년동기대비 59% 증가한 934억원, 영업이익은 144% 증가한 213억원을 기록했다.
2분기 영업이익은 전년동기대비 176% 증가한 234억원으로 추정, 과거 실적 흐름을 감안할 때 계단식 성장의 기대가 확대되고 있는 것으로 나타났다.
23일 신한투자증권에 따르면 이 회사는 Si, SiC 등 제품 경쟁력을 바탕으로 수익성 개선도 기대되며, 가동률(Dart, 실리콘 부품) 개선도 긍정적으로 평가되고 있다.
가동률 추이는 1Q25 56% → 3Q25 68% → 1Q26 80% 등으로 하반기 업황 고려시 가동률 85~90% 수준으로 예상, 제품 업그레이드 및 수요 감안시 증설 기대도 충분하다.
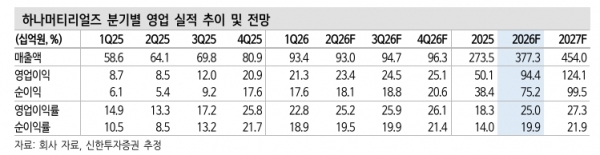
올해 영업이익은 전년대비 89% 증가한 944억원을 전망, 기존 추정치 대비 32% 상향한다.
NAND, DRAM 등 업황 개선에 따라 수요 증가 및 가동률 개선이 핵심 요인이며 매출 성장과 함께 이익 개선도 증명하고 있다.
영업이익률도 2025년 18.3%, 올해 1분기 22.8%, 연간 25%를 예상, 매출 확대에 따른 영업 레버리지 효과를 보여준다.
신한투자증권은 업황 개선에 따른 부품 수요 증가, 1분기 수익성 입증 등을 근거로 목표주가의 경우 기존 대비 43% 상향한 83,000원을 제시하고 있다.
저작권자 © 금융소비자뉴스 무단전재 및 재배포 금지