영업이익 64억700만원, 전년동기대비 38.8% 감소...신제품 런칭 마케팅 집행 확대 영향
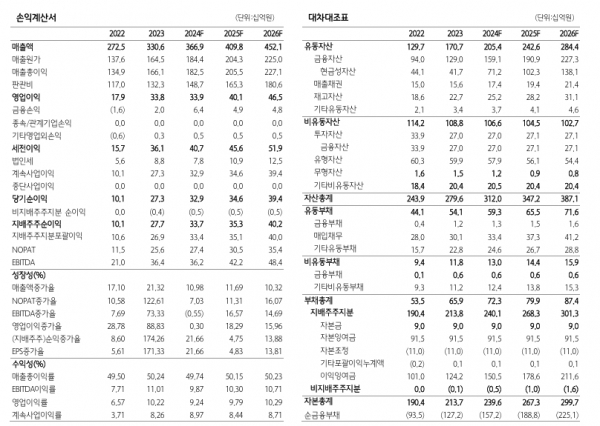
2025년 실적은 연결 매출 4.1천억원, 영업이익 401억원, 영업이익률 10% 기대
[금융소비자뉴스 이동준 기자] 화장품 및 화장도구 판매기업 클리오가 3분기 연결기준 매출액은 875억5900만원으로 3.2% 증가한 반면, 영업이익이 64억700만원으로 전년동기대비 38.8% 감소하고 당기순이익은 60억2400만원으로 38.1% 줄어든 것으로 잠정 집계됐다.
12일 하나증권에 따르면 클리오의 3분기 실적은 연결 매출 876억원(YoY+3%), 영업이익 64억원(YoY-39%, 영업이 익률 7%)으로 컨센서스(영업이익 116억원)를 크게 하회했다.
이는 국내 색조 브랜드의 노후화 및 경쟁 심화 영향으로 핵심 채널에서 점유율이 하락한 탓이다. 해외는 미국 수출이 아쉬웠다. 미국 화장품 현대화법 발효에 맞춰 인증 제품을 준비했으나 입고가 지연됐다.
특히 수익성 하락이 컸다(영업이익률 3Q23 12.3%→3Q24 7.3%), 신제품 런칭에 따른 마케팅 집행(YoY+40억원)이 확대된 영향이다.
3분기 국내/해외(면세 제외) 매출은 각각 505억원/371억원(321억원)으로 각각 전년동기비 +5%/+2%(+1%) 기록했다.
국내는 전년동기비 온라인/클리오라이프케어 매출 성장률이 각각 +26%/+119%로 고성장 했으나, 국내 매출의 60% 이상을 차지하는 H&B 채널(매출 311억원)이 정체됐다.
채널 수요는 여전히 강세를 보이며 10% 중후반 성장한 것으로 파악된다. 동일 카테고리 내에 신생 브랜드의 약진이 두드러졌다.
하나증권에 따르면 이번 분기는 특히 신제품 출시 효과가 기대에 미치지 못한 것으로 파악된다. 해외는 동남아/중국/기타지역은 성장했으나, 핵심지역인 미국/일본이 역성장하며 부진했다. 동남아(매출 74억원, YoY +23%) 는 계절적 비수기이나, 전분기에 재고 소진이 마무리 됨에 따라 재고 확충 효과 나타난 것으로 파악된다.
기타 국가(유럽/러시아/중동 등) 매출은 전분기 8% 비중(해외 매출 100% 기준)이었으나, 이번 분기 17%까지 확대됐다.
일본(매출 79억원/일본법인 52억 원)은 매출 13% 감소했다. 일본법인 설립 후 영업/마케팅을 현지화하며 오프라인에 집 중했던 것으로 보이며, 과정에서 온라인 할인 축소로 매출이 감소했다.
미국(매출 65억원, YoY-27%)은 미국 화장품 현대화법 발효에 맞춰 인증 제품을 준비했으나, 구달/페리페라 등 주력 제품의 입고가 지연된 영향이다.
클리오는 색조 중심에서 기초 제품으로, 일본과 중국 시장에서 미국, 동남아 및 기타 지역으로 성장 동력을 확대, 이 과정에서 성장통을 겪고 있는 것으로 보인다.
특히 이 회사가 대응하는 중저가 색조 및 기초 영역에서 다양한 신생 브랜드의 약진은 추가적인 어려움으로 작용하고 있다. 핵심 브랜드별로 전략을 재검토, 내년 매출 4천억원 돌파를 기대하고 있다. 내년도 실적은 연결 매출 4.1천억원(YoY+12%), 영업이익 401억원(YoY+19%, 영업이익률 10%) 전망한다.