BNK투증 분석, LG이노텍 추정치 조정, 연결회사 실적 하향 제외 시 성장체력 견고
Poc 테스트용 클로이드 로봇 양산 배치 전개...액추에이터 파일러 초도 생산
Poc 테스트용 클로이드 로봇 양산 배치 전개...액추에이터 파일러 초도 생산
[금융소비자뉴스 정진교 기자] LG전자의 주가 방향성 결정의 핵심 축이 기존 실적 중심의 HS(가전), VS(차량) 부문에서 밸류에이션 측면의 로봇, ES(HVAC, 냉난방공조)로 이동하고 있다.
최근 BNK투자증권에 따르면 3분기에 안정적 실적 체력을 확인, 매출액 24.1조원(+10%, yoy), 영업이익 1조원(+45%)으로 기존 추정치 대비 매출액은 부합, 영업이익은 11% 하향한 것으로 전망된다.
연결 회사인 LG이노텍의 추정치 조정(기존 영업이익 3,040억원 → 1,569억원)에 따른 영향. 연결 회사 실적 하향을 제외하면 주요 사업부 성장 체력은 여전히 견고한 것으로 보인다.
냉각 솔루션 1분기 수주 6,000억원 확보, 납품 리드타임 6~9개월 추정. 신규 수주 확대 및 AI 밸류체인으로의 도약이 가시화될 전망이다.
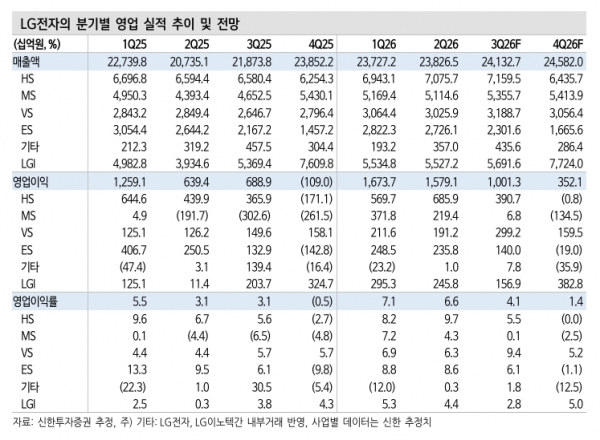
2027년 ES 매출액 및 영업이익은 각각 17%, 39% 증가 전망. 엔비디아의 네트워크 전력/냉각 분야 파트너로 등재되고 제품 단위 규격 승인도 완료됐다.
로보틱스도 순항 중으로 Poc(검증단계) 테스트용 클로이드 로봇 양산 배치 전개 중이며 액추에이터 파일러 생산 라인 구축 및 초도 생산도 진행하고 있다.
BNK투자증권은 이 회사의 목표주가를 290,000원으로 61% 상향. 배경은 2027년 냉난방공조(HVAC) AI 시장 진출 본격화, 로봇 사업화 진행 가속화, 가전, 전장 등 기존 사업부 실적 체력 확인 및 안정적 성장 기대 등이다.
저작권자 © 금융소비자뉴스 무단전재 및 재배포 금지