유사한 신용카드/ 캐피탈, 수익성 및 자산건전성 저하...구조적 반등 단정 어려워
[금융소비자뉴스 이동준 기자] 저축은행은 2023년, 2024년 각각 5,758억원과 4,232억원의 대규모 순손실을 기록했으나, 2025년 들어서는 1분기 443억원, 2분기 2,146억원의 순이익을 시현했다.
최근 나이스신용평가에 따르면, 연체율과 고정이하여신비율도 2024년말 8.5%와 10.7%에서 2025년 6월말 7.5%와 9.5%로 개선됐다.
다만 2024년에 이어 2025년 상반기에도 경기 둔화와 부동산PF(Project Financing) 축소 등으로 총자산과 총여신 규모는 감소했다.
올해 상반기는 순이익 2,589억원, 총자산순이익률(ROA) 0.4%로 전년 동기(순손실 -3,958억원, -0.6%) 대비 수익성이 크게 개선, 주요 요인은 대손비용 감소에 있다.
자산건전성도 최근 들어 다소 개선, 부실 부동산PF 대출의 적극 정리로 연체율과 고정이하여신비율이 하락했다.
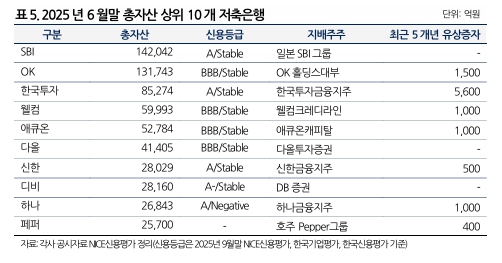
2025년 6월말 NICE 커버리지 13개 저축은행 부동산PF 익스포저는 3.5조원으로 전년말 4.3조원 대비 약 20%나 감소했으나, PF대출 자산건전성은 여전히 취약하다.
한편 저축은행 기업대출 내 절반 이상이 건설업·부동산업에 집중, 산업 편중이 과도한 수준이다. 부동산 경기가 회복되지 않을 경우 자산건전성의 추가적인 개선은 쉽지 않을 것이다.
저축은행의 BIS자본비율은 2025년 6월말 15.6%로 전년말 15.0% 대비 0.6%p 제고된 모습이다. 이는 여신규모 감소에 따른 위험가중자산 축소 효과와 순이익 발생 등으로 자기자본이 증가했기 때문이다.
2025년 상반기 저축은행은 순이익 흑자 전환과 자산건전성 개선으로 바닥을 벗어나고 있는 것으로 보인다.
그러나 전반적인 경기와 부동산 시장이 회복되지 않은 상황에서, 유사한 고객기반과 사업환경을 가진 신용카드사와 캐피탈사의 수익성과 자산건전성이 저하되고 있는 점을 고려, 최근 저축은행의 실적 개선을 구조적 반등으로 단정하기는 어렵다.